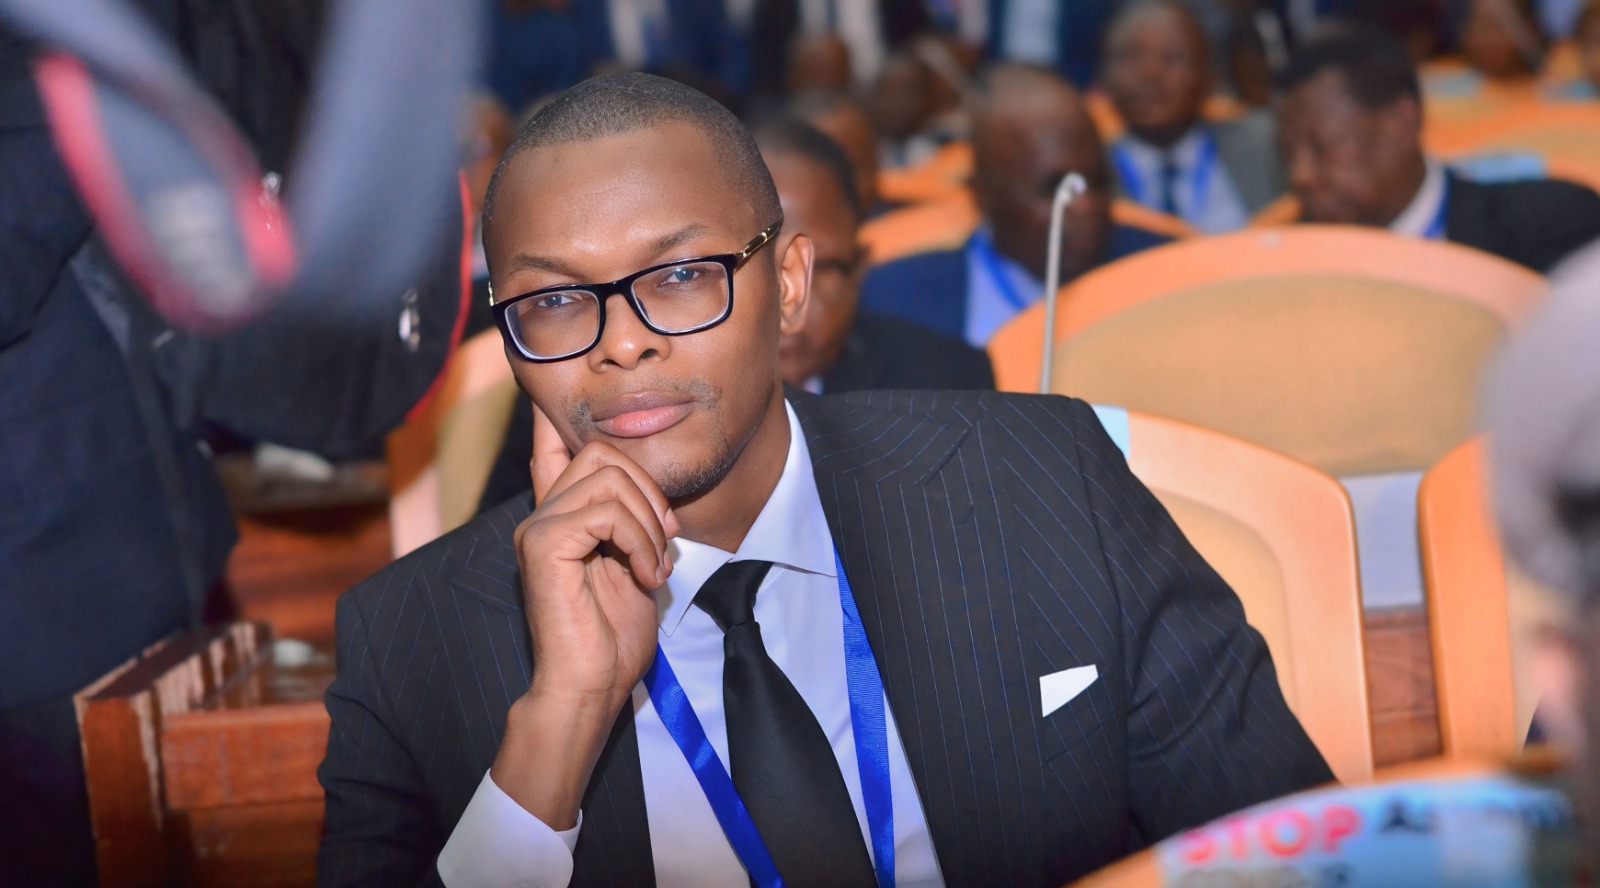
La République démocratique du Congo ouvre l’année 2026 par un signal fort adressé à son système financier. Par ordonnance présidentielle lue le 31 décembre 2025 sur les antennes de la RTNC, la loi n° 25/061 modifiant le cadre juridique de l’activité et du contrôle des établissements de crédit a été promulguée. Un texte technique en apparence, mais aux implications politiques et économiques majeures dans un pays où la bancarisation demeure inférieure à 10 %. Portée au Parlement par le député national Olivier Kasanda Katuala, élu de Lukunga à Kinshasa, cette réforme ambitionne de moderniser un secteur longtemps jugé peu inclusif et peu attractif pour les investisseurs. Elle vise à élargir l’accès aux services financiers, à renforcer la supervision bancaire et à restaurer la confiance dans un écosystème encore fragile. Dans un message publié sur ses réseaux sociaux, l’initiateur du texte a salué une « victoire du peuple », évoquant un parcours législatif semé d’embûches, marqué par des résistances, des reports et de vifs débats. À l’issue d’un processus qui a plusieurs fois vacillé, la promulgation de la loi s’impose aujourd’hui comme l’aboutissement d’un bras de fer parlementaire et comme un marqueur de persévérance politique. Retour sur les coulisses d’une réforme qui a failli échouer, avant de s’imposer comme l’un des actes législatifs structurants de ce début de décennie.
Les racines du problème : un secteur bancaire entravé par une législation obsolète
Pour comprendre l’importance de cette loi, il faut remonter à la loi n° 22-067 du 22 décembre 2022, promulguée sous la présidence de Félix Tshisekedi. Conçue pour renforcer la supervision des établissements de crédit et lutter contre le blanchiment d’argent, cette législation introduisait des mesures draconiennes, notamment à l’article 11 : l’exigence d’au moins quatre actionnaires « significatifs » pour tout établissement de crédit, avec une quotité minimale du capital fixée par la Banque Centrale du Congo (BCC) à 15%. Théoriquement destinée à diluer les risques de concentration du pouvoir, cette disposition s’est révélée un frein majeur à l’innovation et à l’investissement.
Dès 2023, les effets pervers se manifestent : aucune nouvelle banque n’obtient de licence sous ces conditions, et les institutions existantes tombent en illégalité au bout des six mois de délai de conformité prévus (un délai jugé irréaliste par les acteurs du secteur). Le taux de bancarisation stagne à 10 %, bien en deçà de la moyenne africaine de 40 %, aggravant l’exclusion financière des PME, des ménages et des jeunes entrepreneurs. Les investisseurs étrangers, attirés par les ressources naturelles de la RDC, préfèrent les cadres plus flexibles de la CEMAC (comme le Cameroun) ou de l’UEMOA (comme la Côte d’Ivoire), où l’OHADA permet un minimum de deux actionnaires sans ingérence excessive du régulateur.
C’est dans ce contexte de frustration croissante que le député national Olivier Kasanda Katuala, fraîchement élu lors des élections de décembre 2023, décide d’agir. Juriste de formation, ancien banquier et fervent défenseur de l’entrepreneuriat congolais, il dépose sa proposition de loi en novembre 2024, visant à moderniser le cadre réglementaire pour aligner la RDC sur les standards régionaux de l’OHADA. « Ma proposition vise à supprimer des disposi